Kapital- & Personengesellschaften

Steuerstrategien für den Mittelstand
Kapital- & Personen-gesellschaften
Die Gesellschaftsform bestimmt, wie Sie haften, wie Sie besteuert werden und wie beweglich Ihr Unternehmen bleibt. Wir entwickeln die Struktur, die zu Ihrem Zielbild passt.


„Wer sein Unternehmen weiterentwickelt, sollte auch seine Rechtsform regelmäßig überprüfen.“
Prof. Dr. Christoph Juhn LL.M./StB
Die Wahl der Rechtsform entscheidet über Haftung, Besteuerung, Finanzierungsmöglichkeiten und die spätere Unternehmensnachfolge. Zu den klassischen Kapitalgesellschaften zählen die GmbH, die UG (haftungsbeschränkt) und die AG.
Während die UG häufig für Gründer interessant ist, eignet sich die GmbH besonders für etablierte Unternehmen. Die AG kommt vor allem bei größeren Unternehmensstrukturen und Kapitalbedarf in Betracht. Welche Rechtsform die richtige ist, hängt jedoch nicht von persönlichen Vorlieben ab, sondern von Unternehmensgröße, Gewinnsituation und langfristiger Strategie.
Bei uns arbeiten Steuerberater und Rechtsanwälte Hand in Hand. Dadurch können wir nicht nur die steuerlichen Auswirkungen verschiedener Rechtsformen beurteilen, sondern auch die gesellschaftsrechtliche Umsetzung rechtssicher begleiten. Von der Gründung bis zur späteren Umstrukturierung erhalten Sie so alles aus einer Hand.

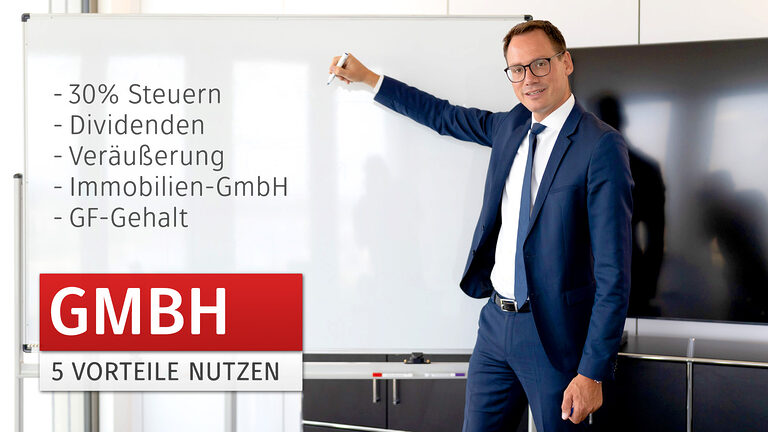
Neben Personengesellschaften spielen auch Kapitalgesellschaften in der Praxis eine zentrale Rolle. Die GmbH zählt dabei zu den beliebtesten Rechtsformen für Unternehmen in Deutschland.
Sie verbindet eine klare rechtliche Struktur mit einer Haftungsbeschränkung auf das Gesellschaftsvermögen und bietet dadurch ein hohes Maß an Sicherheit für die Gesellschafter. Gleichzeitig eignet sie sich für eine Vielzahl unternehmerischer Vorhaben und Unternehmensgrößen.
Ob die GmbH die passende Rechtsform ist, hängt insbesondere von Haftungsfragen, Finanzierungsmöglichkeiten, der Unternehmensgröße sowie steuerlichen und organisatorischen Anforderungen ab.
Sowohl die GmbH als auch die GmbH & Co. KG bieten eine Haftungsbegrenzung. Steuerlich unterscheiden sich die beiden Rechtsformen jedoch erheblich.
Während die GmbH als Kapitalgesellschaft grundsätzlich der Körperschaftsteuer und Gewerbesteuer unterliegt, erfolgt die Besteuerung bei der GmbH & Co. KG als Personengesellschaft in der Regel auf Ebene der Gesellschafter. Dadurch ergeben sich häufig größere Gestaltungsspielräume bei der Gewinnverwendung und der langfristigen Vermögensplanung.
Gerade bei Familienunternehmen, Immobilienvermögen und Unternehmensnachfolgen wird die GmbH & Co. KG daher häufig als attraktive Alternative zur klassischen GmbH gewählt. Welche Rechtsform die bessere Lösung ist, hängt insbesondere von den steuerlichen Zielen, der Unternehmensstruktur sowie den Plänen für Wachstum und Vermögensübertragung ab.
Sowohl die GmbH als auch die GmbH & Co. KG bieten eine Haftungsbegrenzung. Steuerlich unterscheiden sich die beiden Rechtsformen jedoch erheblich.
Während die GmbH als Kapitalgesellschaft grundsätzlich der Körperschaftsteuer und Gewerbesteuer unterliegt, erfolgt die Besteuerung bei der GmbH & Co. KG als Personengesellschaft in der Regel auf Ebene der Gesellschafter. Dadurch ergeben sich häufig größere Gestaltungsspielräume bei der Gewinnverwendung und der langfristigen Vermögensplanung.
Gerade bei Familienunternehmen, Immobilienvermögen und Unternehmensnachfolgen wird die GmbH & Co. KG daher häufig als attraktive Alternative zur klassischen GmbH gewählt. Welche Rechtsform die bessere Lösung ist, hängt insbesondere von den steuerlichen Zielen, der Unternehmensstruktur sowie den Plänen für Wachstum und Vermögensübertragung ab.
Häufige Beratungsthemen bei Kapital- und Personengesellschaften
Kapital- und Personengesellschaften: Spezialisierte Steuerberatung & Rechtsberatung
Alles aus einer Hand – Als Mandant profitieren Sie von unserem vollumfänglichen Beratungsansatz über alle Phasen hinweg:
-
Bestandsaufnahme der Haftungs-, Steuer- und Liquiditätssituation
-
Vergleich von Kapital- und Personengesellschaft anhand Ihrer Zielsetzung
-
Gestaltung von Gesellschaftsverträgen, Geschäftsführer- und Beteiligungsregelungen
-
Prüfung von Thesaurierungsbesteuerung (§ 34a EStG) und Option (§ 1a KStG)
-
Abstimmung mit Notar, Registergericht und Finanzamt
-
Laufende Betreuung (Buchhaltung, Jahresabschlüsse, Steuererklärungen)
-
Auf Wunsch begleiten wir den Wechsel der Gesellschaftsform und verbinden ihn mit Ihrer Holding-, Nachfolge- oder Beteiligungsstruktur, sodass Haftung, Besteuerung und unternehmerische Perspektive zusammenpassen.
Unsere Videos zum Thema Kapital- & Personengesellschaften
GmbH-Anteile bei Scheidung: Zugewinnausgleich & Steuern ruinieren alles!
GmbH-Kauf: den Fehler macht jeder (Privatkauf)
Betriebsaufspaltung vermeiden: Immobilien an GmbH vermieten
Wegzugsbesteuerung für Personengesellschaften (GbR, OHG, KG, GmbH & Co. KG)
Mandant erklärt: 4x Holding-GmbH (jeweils 25%)
Immer Darlehen an die eigene GmbH geben
Gewinnausschüttung bei GmbH & UG: ohne 25% Kapitalertragsteuer (Teileinkünfteverfahren)
Warum Influencer SOFORT eine GmbH gründen müssen (zwingend 50:50-Beteiligung)
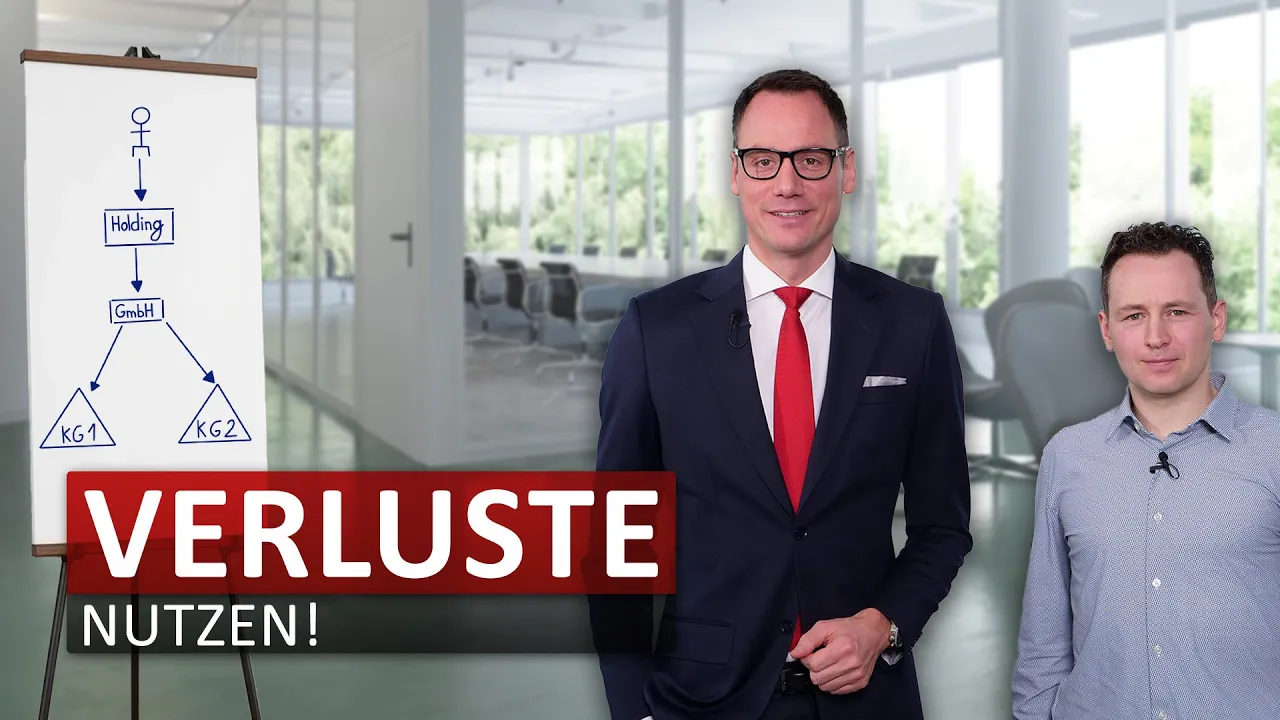
Steuerliche Verluste intelligent nutzen (Mehrfach-Holding mit Treuhand-KG)
Haftung als Geschäftsführer der GmbH
Sinnlose Steuergesetze: Gewinnausschüttungen einer GmbH NICHT steuerfrei?
Einzelunternehmen & Personengesellschaft steueroptimiert verkaufen (Nur 15 % Steuern)
Forderung gegen eigene GmbH – Bis zu € 500.000 steuerfrei ausschütten
Gewinne aus einer GmbH rausholen: Ausschüttung, Immobilien, Investition, Stiftung u.v.m.
Unternehmensfinanzierung: Investoren in GmbH aufnehmen
Die 9 Vorteile der GmbH & Co. KG bei der Umwandlung von Einzelunternehmen
15 Jahre lang keine Steuern in Deutschland zahlen? Einzelunternehmen im Ausland gründen!
Asset protection im Ausland: vermögensverwaltende Kapitalgesellschaft vs. Stiftung
Gewerbesteuer einer GbR – 2 Sonderfälle, in denen Gesellschafter auch ohne Gewinn Steuern zahlen
Drei Schritte zur Liquidation einer GmbH | Gesellschaftsrecht 11/12
Geschäftsführer einer GmbH: Pflichten Haftung | Gesellschaftsrecht 10/12
Gesellschafterversammlung einer GmbH: Rechte und Pflichten| Gesellschaftsrecht 9/12
OHG einfach erklärt: wesentliche Merkmale und Abgrenzung zur GbR | Gesellschaftsrecht 5/12
Überblick über Gesellschaftsformen in Deutschland (GbR, OHG, KG, GmbH, AG) | Gesellschaftsrecht 1/12
Mitunternehmerschaften: Besteuerung von GbR, oHG, KG und GmbH & Co. KG | Personengesellschaften 1/10
Trennung der Gesellschafter bei GmbHs: Spaltung von Teilbetrieben vs. Disquotale Gewinnausschüttung
Deutsche GmbH & Co. KG mit Betriebsstätte in Spanien: Nur 25 % Steuern weltweit
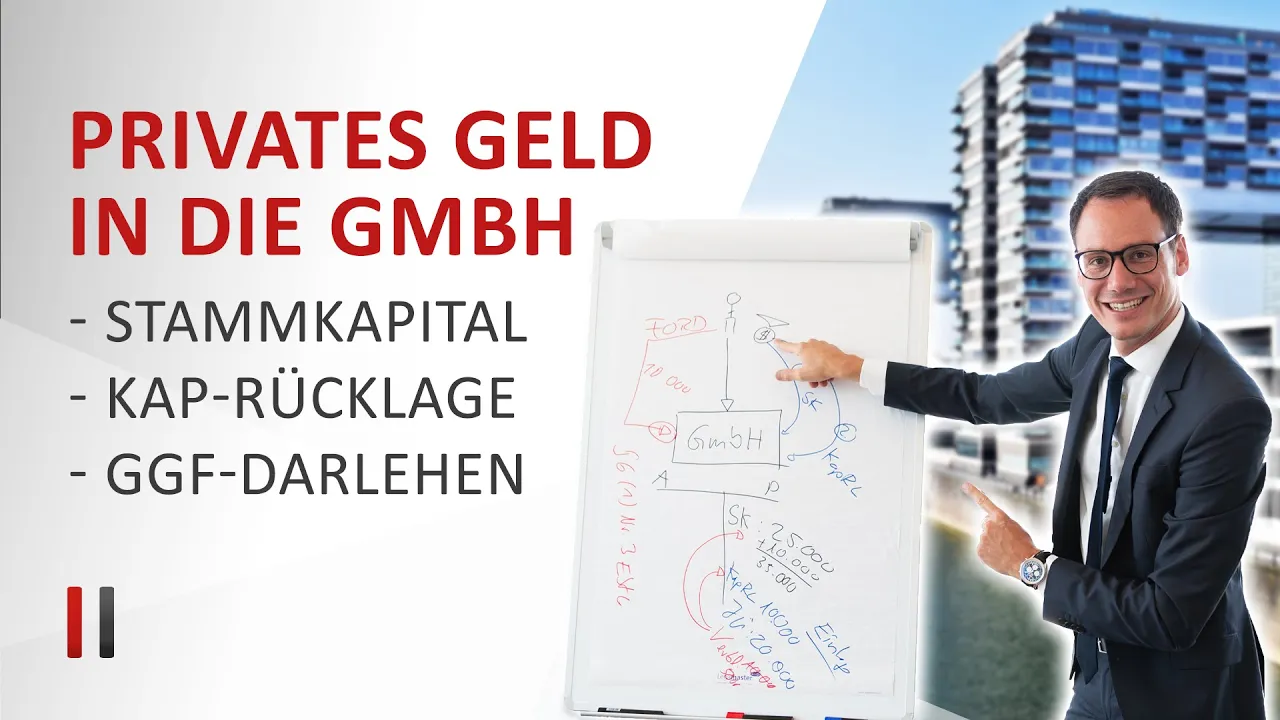
Privates Geld in GmbH einzahlen: Stammkapital, Kapitalrücklage oder Darlehen? Dr. Christoph Juhn
GmbH gründen in Deutschland: Gesellschaftsvertrag, Kosten, Notar, Stammkapital, Steuerberatung
Gewinnausschüttung aus einer GmbH: Kapitalertragsteuer vs. Teileinkünfteverfahren | Christoph Juhn
5 Steuervorteile der GmbH optimal nutzen: 30% Steuern, Dividenden, Veräußerung, Immobilien, Gehalt
Sitzverlegung der GmbH in Gemeinde mit Gewerbesteuerhebesatz 200 % (= 7 % Gewerbesteuer)
Was ist eine GmbH & Co. KG? Nutzen Sie diese 3 Steuervorteile | Einfach erklärt vom Steuerberater
Stille Beteiligung an GmbH: Unterschiede typisch und atypisch stiller Gesellschafter einfach erklärt
Gewerblich geprägte GmbH & Co. KG: Vorteile, Nachteile, Vermeidung
So funktioniert steuerliche Gestaltung in der Praxis
Unsere Fallstudien:
Kunde

Ausgangssituation
Die Familie de Schepper ist in mehreren Ländern unternehmerisch tätig. In Deutschland bestanden neun operativ tätige Gesellschaften in historisch gewachsener, steuerlich unvorteilhafter Struktur. Ziel war eine steueroptimierte Bündelung der Cashflows und die Vorbereitung auf Nachfolge und potenziellen Wegzug.Ergebnis
-
9 Gesellschaften in doppelte Holdingstruktur überführt
-
Umsatzsteigerung von über 100 % im Ferienparkbereich
-
Schenkungssteuerneutrale Umstrukturierung
-
Kunde
Ausgangssituation
Achim Full gründete 2006 ein Ingenieurbüro für Eisenbahn-Signalanlagen. Das Unternehmen wuchs auf zehn Mitarbeiter, wurde aber weiterhin als Einzelunternehmen geführt – mit bis zu 50 % Steuerlast. Über seinen Sohn stieß Full auf JUHN Partner, um eine zukunftssichere, steueroptimierte und familiengerechte Struktur zu schaffen.Ergebnis
-
Einzelunternehmen freiwillig verkauft und mit 27 % versteuert
-
Holdingstruktur gegründet zur steuerlichen Optimierung
-
Geschäft an Familienstiftung übertragen und zurückvermietet
-
Kunde

Ausgangssituation
Mark Albrecht ist Unternehmer in der Photovoltaikbranche. Er betreibt über eine Holding GmbH mehrere Kommanditgesellschaften, von denen einige Gewinne erzielen, andere jedoch hohe Anfangsverluste schreiben. Ziel war es, Gewinne und Verluste steuerlich effizient zu verrechnen, um die Gesamtsteuerlast zu minimieren und gleichzeitig die Struktur für Investoren attraktiv zu gestalten.Ergebnis
-
Gewinn- & Verlustverrechnung über Treuhand-KG-Modell realisiert
-
Einbindung aller KGs als steuerlich unselbstständige Betriebsstätten unter der Holding
-
Reinvestitionsfähige Holdingstruktur mit nur 1,5 % Steuerlast auf thesaurierte Gewinne geschaffen
-
Kunde
Ausgangssituation
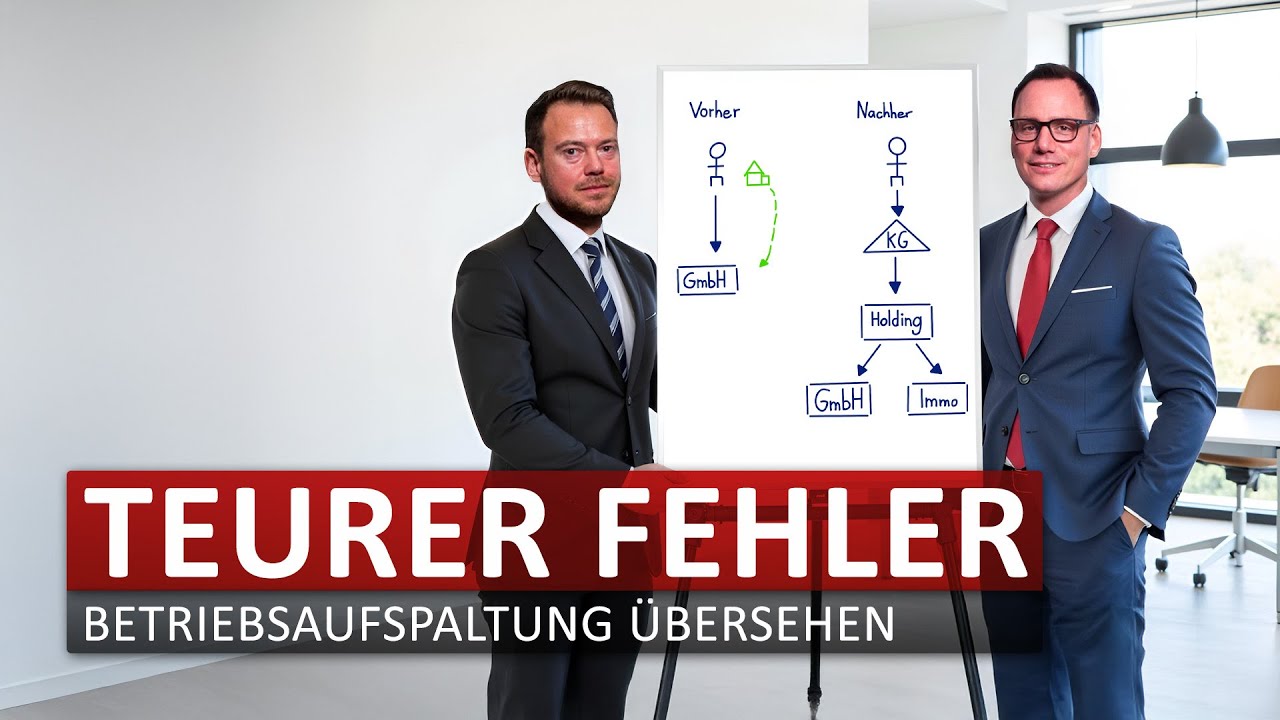
Ole Bettray, Ingenieur und Geschäftsführer der FLANSCHER GmbH, wandelte sein Einzelunternehmen in eine GmbH um und nutzte eine private Immobilie – das ehemalige Familienhaus – als Firmensitz. Dadurch entstand unbeabsichtigt eine steuerlich nachteilige Betriebsaufspaltung mit hohen Risiken bei Verkauf, Vererbung oder Wegzug.Ergebnis
-
Betriebsaufspaltung rechtssicher aufgelöst
-
Doppelstöckige Holdingstruktur umgesetzt
-
Wegzugsteuer dauerhaft vermieden
-
Kunde

Ausgangssituation
Nach dem Verkauf zahlreicher operativer Tochtergesellschaften bestand die Unternehmensgruppe im Kern aus Verwaltungsvermögen (Wertpapiere in der Holding, Immobilienanteile mit Nießbrauchrechten sowie eine kleine operative Makler-GmbH). Ziel des Gesellschafters mit drei Kindern: Auswanderung ohne Wegzugsbesteuerung, laufende Gewinne steueroptimiert thesaurieren und das Vermögen ohne Schenkung- und Erbschaftsteuer auf die nächste Generation beziehungsweise eine Familienstiftung übertragen, konfliktfrei und dauerhaft geregelt.Ergebnis
-
Wegzugsbesteuerung durch Zwischenschaltung einer GmbH & Co. KG vermieden
-
Gewinnausschüttung ins Ausland mit nur 1,5 % Steuerbelastung strukturiert
-
Übertragung auf liechtensteinische Stiftung ohne Schenkung- und Erbschaftsteuer
-
Unsere Beiträge zum Thema Kapital- & Personengesellschaften
Kapital- & Personengesellschaften
Zugewinnausgleich: Scheidung als Falle

Kapital- & Personengesellschaften
Verluste mit Treuhand-KG verrechnen: so funktioniert es
Kapital- & Personengesellschaften
Verlust der Einlage bei einer GmbH: Steuerliche Behandlung § 17 EStG
Kapital- & Personengesellschaften
Steuern bei Rückkehr nach Deutschland
Kapital- & Personengesellschaften
Steuergestaltung für Influencer: 10 Jahre steuerfrei
Kapital- & Personengesellschaften
Steuerfreie Gewinnausschüttungen: so geht es
Kapital- & Personengesellschaften
Luxusauto vermieten und Steuern dabei sparen
Kapital- & Personengesellschaften
Geld auf eigene GmbH übertragen – wie geht es am besten?

Kapital- & Personengesellschaften
Falsche Unternehmensstruktur: So entsteht eine hohe Steuerbelastung
Kapital- & Personengesellschaften
Verluste mit Treuhand-KG verrechnen: so funktioniert es wirklich
Häufige Fragen zu Kapital- und Personengesellschaften
Welche Gesellschaftsform ist für Unternehmer grundsätzlich besser?
Es gibt keine „bessere“ Gesellschaftsform, sondern nur eine passende. Entscheidend sind Zielbild, Wachstumsperspektive, Gewinnverwendung, Haftungsrisiken und Nachfolgepläne. Während Kapitalgesellschaften häufig mehr steuerliche Steuerbarkeit und Haftungssicherheit bieten, ermöglichen Personengesellschaften in bestimmten Konstellationen höhere Flexibilität. Die richtige Wahl ergibt sich immer aus der Gesamtstruktur – nicht aus Einzelargumenten.
Wann ist der Wechsel von einer Personengesellschaft zur Kapitalgesellschaft sinnvoll?
Ein Wechsel kann sinnvoll sein, wenn Gewinne regelmäßig im Unternehmen verbleiben sollen, Haftungsrisiken steigen oder externe Investoren eingebunden werden. Auch bei wachsender Unternehmensgröße oder internationaler Ausrichtung schafft die Kapitalgesellschaft oft mehr Struktur und Planbarkeit. Wichtig ist: Der Wechsel sollte gestaltet, nicht reaktiv vollzogen werden, um steuerliche Belastungen zu vermeiden.
Welche steuerlichen Auswirkungen hat die Gesellschaftsform auf meine Liquidität?
Die Gesellschaftsform bestimmt, wann und auf welcher Ebene Steuern anfallen. Bei Personengesellschaften kann es zu Steuerzahlungen kommen, obwohl die Gewinne im Unternehmen verbleiben. Kapitalgesellschaften erlauben eine gezieltere Steuerung von Thesaurierung und Ausschüttung. Das wirkt sich unmittelbar auf Liquidität, Investitionsfähigkeit und unternehmerische Freiheit aus.
Wie wirkt sich die Gesellschaftsform auf Haftung und persönliches Risiko aus?
Kapitalgesellschaften begrenzen die Haftung grundsätzlich auf das Gesellschaftsvermögen. Personengesellschaften binden die Gesellschafter stärker persönlich ein. Welche Struktur sinnvoll ist, hängt vom Geschäftsmodell, vom Risikoexposure und von der gewünschten Trennung zwischen Unternehmens- und Privatvermögen ab. Haftung ist dabei kein reines Rechts-, sondern ein Strategiethema.
Welche Rolle spielt die Gesellschaftsform bei Nachfolge oder Gesellschafterwechsel?
Eine passende Gesellschaftsform erleichtert die Übertragung von Anteilen, den Eintritt neuer Gesellschafter oder die Vorbereitung eines Exits erheblich. Unpassende Strukturen führen häufig zu steuerlichen Mehrbelastungen oder rechtlich komplexen Umwegen. Wer Nachfolge oder Beteiligung früh mitdenkt, schafft langfristige Handlungsfreiheit.
Ist die einmal gewählte Gesellschaftsform dauerhaft festgelegt?
Nein. Gesellschaftsformen können geändert oder weiterentwickelt werden. Allerdings sind Umwandlungen oft komplex und steuerlich sensibel. Je früher die Struktur zum Zielbild passt, desto geringer sind spätere Reibungsverluste. Deshalb ist es sinnvoll, die Gesellschaftsform regelmäßig strategisch zu überprüfen – nicht erst, wenn Handlungsdruck entsteht.
Warum sollte die Entscheidung zur Gesellschaftsform interdisziplinär begleitet werden?
Die Gesellschaftsform wirkt gleichzeitig steuerlich, rechtlich und wirtschaftlich. Einzelne Perspektiven greifen zu kurz. Erst die interdisziplinäre Betrachtung stellt sicher, dass steuerliche Vorteile nicht zu rechtlichen Risiken führen – und strategische Ziele auch strukturell erreichbar bleiben. Genau hier liegt der Unterschied zwischen Verwaltung und Gestaltung.