


Steuerstrategien für den Mittelstand
Rechtsform-änderung
Umsatz, Gewinn, Unternehmensziele, persönliche Pläne und politische Rahmenbedingungen ändern sich regelmäßig. Daher müssen Sie Ihre Rechtsform an die jeweiligen Rahmenbedingungen rechtzeitig anpassen.


„Unternehmer gestalten Märkte – aber oft nicht ihren rechtlichen Rahmen. Genau dort gehen Chancen verloren.“
Prof. Dr. Christoph Juhn LL.M./StB
Die Umfirmierung einer Einzelfirma in eine GmbH ist in der Praxis die mit Abstand häufigste Umwandlung. Weil die meisten Unternehmen in der Rechtsform des Einzelunternehmens starten und dann aufgrund von Wachstum die Umsatzgrenze von 1 Mio. € überschreiten, ist hier eine Rechtsformänderung zwingend erforderlich. Haftungsbeschränkung, optimierte Besteuerung und generell bessere steuerliche und gesellschaftliche Rahmenbedingungen machen die GmbH-Rechtsform für den Unternehmer so attraktiv.
In der Praxis nutzen wir die Bilanz zum 31. Dezember 2025 und können die Rechtsformumwandlung dann binnen acht Monaten bis zum 31. August 2026 vollziehen (beziehungsweise jeweils ein Jahr später).
Bei uns arbeiten die spezialisierten Steuerberater (Steuerrecht) mit den Rechtsanwälten/Fachanwälten (Vertragsgestaltung) in einer Kanzlei zusammen. Auf Wunsch erfolgt die Beurkundung mit ihrem Notar oder mit einem unserer Kooperationsnotare. Damit können Sie sich darauf verlassen, dass diese Standard-Umwandlung reibungslos und ohne Probleme funktioniert.

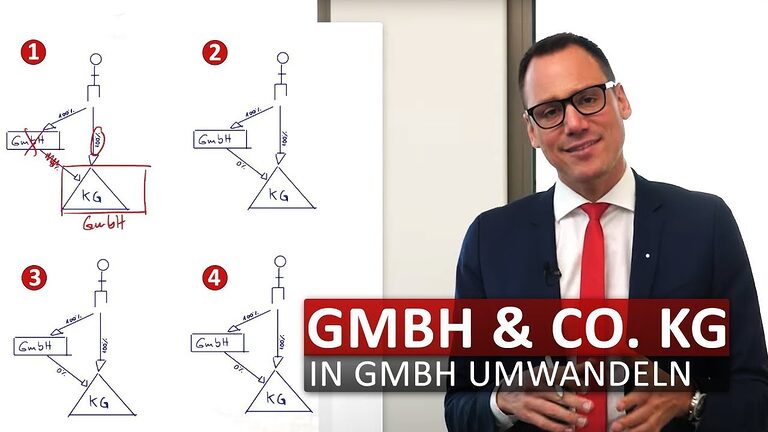
Immer dann, wenn unternehmerische Entscheidungen größer werden als der bisherige Rechtsrahmen. Eine Rechtsformänderung ist insbesondere relevant für Unternehmer und Gesellschafter, die:
-
als Einzelunternehmer Haftungsrisiken begrenzen und professioneller aufstellen wollen
-
aus einer Personengesellschaft in eine Kapitalgesellschaft wechseln möchten (z. B. GmbH, GmbH & Co. KG)
-
ihr Unternehmen auf Nachfolge, Verkauf oder Beteiligungen vorbereiten
-
operative Einheiten abspalten, bündeln oder neu strukturieren
-
bestehende Strukturen vereinfachen oder steuerlich neu ausrichten möchten
-
im Rahmen von Erbschaft, Schenkung oder strategischer Neuausrichtung handeln müssen
-
Aufspaltung: Bei der Aufspaltung wird ein Unternehmen in mehrere selbstständige Einheiten aufgeteilt. Dadurch können einzelne Geschäftsbereiche steuerlich und organisatorisch getrennt werden.
Abspaltung: Bei der Abspaltung wird nur ein Teil des Vermögens auf eine andere Gesellschaft übertragen. Die übertragende Gesellschaft bleibt bestehen und führt ihren Geschäftsbetrieb fort.
Ausgliederung: Die Ausgliederung ermöglicht die Übertragung eines Unternehmens oder Teilbetriebs auf eine andere Gesellschaft gegen Gewährung von Gesellschaftsrechten. Sie wird häufig genutzt, um operative Tätigkeiten in eigene Gesellschaften zu überführen.
Verschmelzung: Bei der Verschmelzung werden zwei oder mehrere Gesellschaften rechtlich und wirtschaftlich zu einer Einheit zusammengeführt. Ziel ist häufig die Vereinfachung von Konzern- und Unternehmensstrukturen.

Häufige Beratungsthemen bei der Rechtsformänderung
Rechtsformänderung: Spezialisierte Steuerberatung & Rechtsberatung
Alles aus einer Hand – Als Mandant profitieren Sie von unserem vollumfänglichen Beratungsansatz über alle Phasen hinweg:
-
Bestandsaufnahme der bestehenden Rechtsform und Zielstruktur
-
Prüfung der steuerneutralen Umwandlung nach dem Umwandlungssteuergesetz
-
Vermeidung der Aufdeckung stiller Reserven und des Verlusts von Verlustvorträgen
-
Erstellung von Umwandlungs-, Einbringungs- und Gesellschaftsverträgen
-
Abstimmung mit Notar, Registergericht und Finanzamt
-
Laufende steuerliche Betreuung nach dem Wechsel
-
Bei JUHN Partner arbeiten Steuerberater und Fachanwälte interdisziplinär zusammen, mit klarer Verantwortung und einem strukturierten Umsetzungsfahrplan von der Strukturidee bis zur Eintragung.
Unsere Videos zum Thema Rechtsformänderung

Einzelunternehmen in GmbH einbringen – Frist beim Notar 31.08.2026

UG vs. GmbH: Spätere Umwandlung kann teuer werden!

Einzelunternehmen in Holding-GmbH umwandeln (Praxisbericht)

GbR (50%) in Holding-GmbH einbringen

Holding bis zum 31.12.2024 steuerfrei gründen!

Firmen-Verkauf: GmbH in GmbH & Co. KG umwandeln (5-Jahres-Frist)

Umwandlung in GmbH: Darum müssen Sie jetzt handeln!

In 2023 Einzelunternehmen in GmbH umwandeln – so sieht der ideale Fahrplan aus

Die 9 Vorteile der GmbH & Co. KG bei der Umwandlung von Einzelunternehmen

Firmenverkauf ohne Steuern: 2 Beispiele für steuerfreie Unternehmensstrukturen

Auslands-Firma steuerfrei verkaufen: Personengesellschaft in Kapitalgesellschaft umwandeln

Einzelunternehmen umwandeln in GmbH oder GmbH & Co. KG? Alle Vorteile vs. Nachteile beachten!

Ohne Grunderwerbsteuer: Grundstücke auf GmbH übertragen

Holdinggesellschaft steuerneutral gründen mit 1-50 % GmbH-Anteil || Dr. Christoph Juhn

Wie Sie die Grunderwerbsteuer bei der Umwandlung von Personenunternehmen vermeiden! | Christoph Juhn

Der Porsche/VW-Steuertrick: Wie Sie bei der Umwandlung von Unternehmen Steuern sparen!

Einzelunternehmen in Holdinggesellschaft umwandeln: Einbringung & Anteilstausch kombinieren!

Einzelunternehmen in GmbH umwandeln: Steuerneutrale Einbringung

Beim GmbH-Verkauf 50% Steuer sparen: GmbH in GmbH & Co. KG per Formwechsel umwandeln | JUHN PARTNER

Was Sie bei der Spaltung einer GmbH beachten müssen (Aufspaltung, Abspaltung, Ausgliederung)

Verschmelzung zweier Kapitalgesellschaften (GmbH auf GmbH): Zivilrecht, Steuerrecht, Praxistipps

GmbH-Anteile kaufen: (Mit-)Gesellschafter abfinden durch Einzug/Erwerb eigener Anteile
So funktioniert steuerliche Gestaltung in der Praxis
Unsere Fallstudien:
Kunde

Ausgangssituation
Die Familie de Schepper ist in mehreren Ländern unternehmerisch tätig. In Deutschland bestanden neun operativ tätige Gesellschaften in historisch gewachsener, steuerlich unvorteilhafter Struktur. Ziel war eine steueroptimierte Bündelung der Cashflows und die Vorbereitung auf Nachfolge und potenziellen Wegzug.Ergebnis
-
9 Gesellschaften in doppelte Holdingstruktur überführt
-
Umsatzsteigerung von über 100 % im Ferienparkbereich
-
Schenkungssteuerneutrale Umstrukturierung
-
Kunde

Ausgangssituation
Marc Weißbrenner hat als Handelsvertreter für Photovoltaikanlagen gestartet und schnell hohe Umsätze erzielt. Durch die hohen Gewinne sind für den Einzelunternehmer hohe Steuern angefallen. Gemeinsam mit JUHN Partner wurde 2022 eine GmbH gegründet und so über 150.000 € Steuern gespart. Durch die rechtzeitige Gründung konnten die Gewinne noch im selben Jahr steueroptimiert werden.Ergebnis
-
Steuerlast von 50 % auf unter 25 % gesenkt
-
GmbH-Gründung zur Gewinn- & Steueroptimierung
-
Rückwirkende Steueroptimierung bereits erzielter Gewinne
-
Kunde

Ausgangssituation
Mark Albrecht ist Unternehmer in der Photovoltaikbranche. Er betreibt über eine Holding GmbH mehrere Kommanditgesellschaften, von denen einige Gewinne erzielen, andere jedoch hohe Anfangsverluste schreiben. Ziel war es, Gewinne und Verluste steuerlich effizient zu verrechnen, um die Gesamtsteuerlast zu minimieren und gleichzeitig die Struktur für Investoren attraktiv zu gestalten.Ergebnis
-
Gewinn- & Verlustverrechnung über Treuhand-KG-Modell realisiert
-
Einbindung aller KGs als steuerlich unselbstständige Betriebsstätten unter der Holding
-
Reinvestitionsfähige Holdingstruktur mit nur 1,5 % Steuerlast auf thesaurierte Gewinne geschaffen
-
Kunde
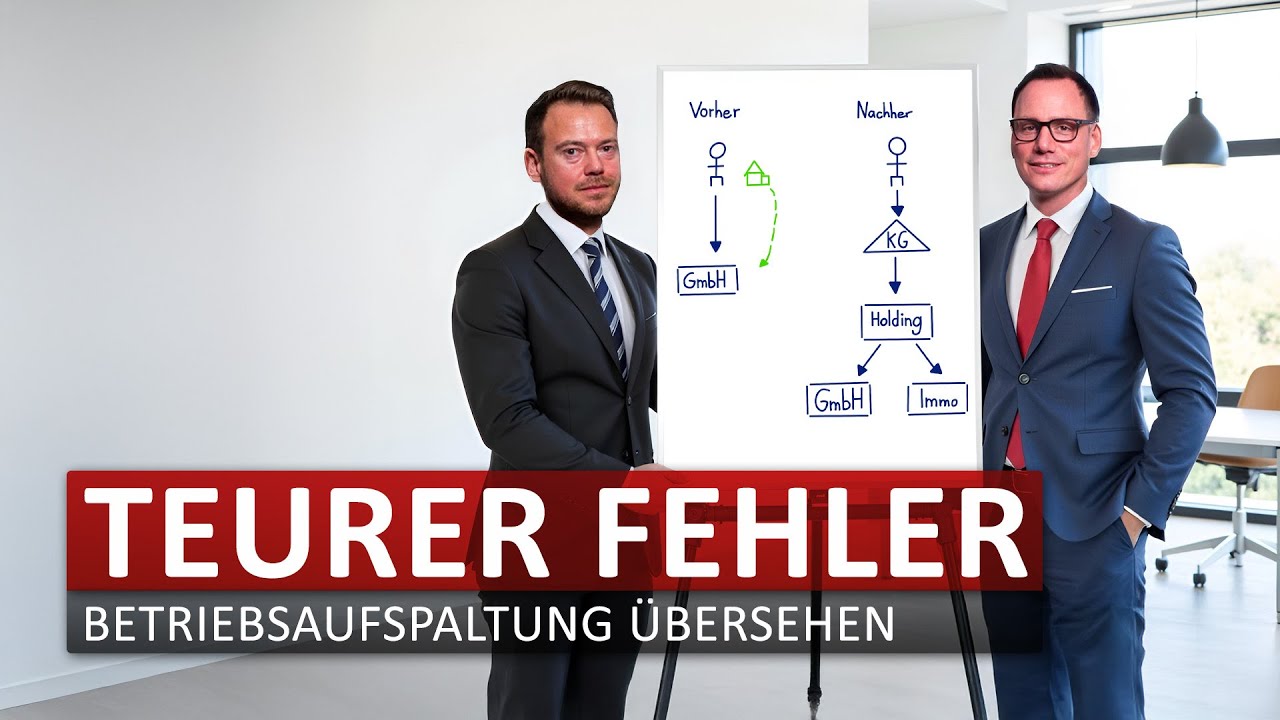
Ausgangssituation
Ole Bettray, Ingenieur und Geschäftsführer der FLANSCHER GmbH, wandelte sein Einzelunternehmen in eine GmbH um und nutzte eine private Immobilie – das ehemalige Familienhaus – als Firmensitz. Dadurch entstand unbeabsichtigt eine steuerlich nachteilige Betriebsaufspaltung mit hohen Risiken bei Verkauf, Vererbung oder Wegzug.Ergebnis
-
Betriebsaufspaltung rechtssicher aufgelöst
-
Doppelstöckige Holdingstruktur umgesetzt
-
Wegzugsteuer dauerhaft vermieden
-
Kunde
Ausgangssituation
Das Unternehmen Khroom GmbH entstand aus einer Einzelfirma. Mit JUHN Partner erfolgte die Umwandlung in eine GmbH und anschließend in eine Holdingstruktur. Ziel war die Haftungsbegrenzung, steuerliche Vorteile und die Eröffnung neuer strategischer Möglichkeiten für die zukünftige Entwicklung.Ergebnis
-
Einzelne Gesellschaften in Holdingstruktur überführt
-
Haftungsbeschränkung
-
Thesaurierung der Gewinne
-
Kunde

Ausgangssituation
Nach dem Verkauf zahlreicher operativer Tochtergesellschaften bestand die Unternehmensgruppe im Kern aus Verwaltungsvermögen (Wertpapiere in der Holding, Immobilienanteile mit Nießbrauchrechten sowie eine kleine operative Makler-GmbH). Ziel des Gesellschafters mit drei Kindern: Auswanderung ohne Wegzugsbesteuerung, laufende Gewinne steueroptimiert thesaurieren und das Vermögen ohne Schenkung- und Erbschaftsteuer auf die nächste Generation beziehungsweise eine Familienstiftung übertragen, konfliktfrei und dauerhaft geregelt.Ergebnis
-
Wegzugsbesteuerung durch Zwischenschaltung einer GmbH & Co. KG vermieden
-
Gewinnausschüttung ins Ausland mit nur 1,5 % Steuerbelastung strukturiert
-
Übertragung auf liechtensteinische Stiftung ohne Schenkung- und Erbschaftsteuer
-
Aktuelle Beiträge zum Thema Rechtsformänderung
Rechtsformänderung
Umwandlung Einzelunternehmen in GmbH – so gelingt sie 2026

Rechtsformänderung
2025 Einzelunternehmen umwandeln – jetzt noch schnell handeln!

Rechtsformänderung
Herrschendes Unternehmen nach § 6a GrEStG

Rechtsformänderung
Steuern sparen durch Umwandlung Einzelunternehmen in GmbH

Rechtsformänderung
Firmenwert einbringen und abschreiben

Rechtsformänderung
GbR in GmbH mit Holding umwandeln

Rechtsformänderung
Minderheitsbeteiligung in Kapitalgesellschaft einbringen

Rechtsformänderung
Ausgliederung von Unternehmensteilen: Diese Grundsätze gelten

Rechtsformänderung
Umwandlung einer GmbH in ein Einzelunternehmen

Rechtsformänderung
Erweitertes Anwachsungsmodell: GmbH & Co. KG in GmbH ändern
Häufige Fragen zu Rechtsformänderungen
Wann ist eine Rechtsformänderung sinnvoll?
Eine Rechtsformänderung ist immer dann sinnvoll, wenn sich das Unternehmen weiterentwickelt, die bestehende Struktur jedoch nicht mehr zu den wirtschaftlichen, steuerlichen oder rechtlichen Anforderungen passt. Typische Anlässe sind Wachstum, steigende Haftungsrisiken, höhere Gewinne, Investitionen, Nachfolge oder ein geplanter Unternehmensverkauf.
Kurz gesagt: Wenn sich Ihr Unternehmen verändert, sollte sich auch der rechtliche Rahmen weiterentwickeln.
Welche Rechtsformen kommen in der Praxis am häufigsten infrage?
In der Praxis betreffen Rechtsformänderungen häufig:
-
den Wechsel vom Einzelunternehmen zur GmbH,
-
die Umstrukturierung von Personengesellschaften (z. B. GmbH & Co. KG),
-
die Einbindung einer Holdingstruktur,
-
oder formwechselnde Umwandlungen zwischen Kapital- und Personengesellschaften.
Welche Struktur passt, hängt nicht von Vorlieben ab – sondern von Zielen, Haftung, Besteuerung und Perspektive.
Ist eine Rechtsformänderung steuerneutral möglich?
Ja – unter bestimmten Voraussetzungen.
Durch gezielte Gestaltung, z. B. nach dem Umwandlungssteuergesetz, lassen sich viele Umwandlungen steuerneutral oder steuerlich stark begünstigt umsetzen.
Ohne saubere Planung droht hingegen die sofortige Besteuerung stiller Reserven. Genau hier liegt der Unterschied zwischen Umwandlung und Gestaltung.
Welche Risiken entstehen bei einer schlecht geplanten Rechtsformänderung?
Typische Risiken sind:
-
unerwartete Steuerbelastungen,
-
Verlust von Verlustvorträgen,
-
Haftungsprobleme,
-
formale Fehler bei Satzung, Verträgen oder Registereinträgen.
Eine Rechtsformänderung wirkt langfristig. Fehler lassen sich später oft nur mit hohem Aufwand oder gar nicht mehr korrigieren.
Wie lange dauert eine Rechtsformänderung?
Das hängt von Komplexität, Rechtsform und Zielstruktur ab.
Einfache Umwandlungen können innerhalb weniger Monate umgesetzt werden, komplexere Strukturen benötigen mehr Vorlauf und Abstimmung.
Entscheidend ist nicht Geschwindigkeit um jeden Preis – sondern Rechtssicherheit und strategische Passgenauigkeit.
Benötige ich dafür Steuerberater, Rechtsanwälte und Notare?
Ja – und vor allem eine integrierte Steuerung.
Rechtsformänderungen betreffen Steuerrecht, Gesellschaftsrecht und häufig auch Vertrags- und Haftungsfragen.
Bei JUHN Partner arbeiten Steuerberater und Fachanwälte interdisziplinär zusammen – mit klarer Verantwortung und einem strukturierten Umsetzungsfahrplan.
Ist eine Rechtsformänderung auch rückgängig zu machen?
Grundsätzlich ja – allerdings nicht ohne Aufwand und steuerliche Folgen.
Rückumwandlungen sind möglich, müssen aber ebenso sorgfältig geplant werden wie der ursprüngliche Wechsel.
Deshalb gilt: Je besser die Erststruktur, desto geringer der Bedarf an Korrekturen.


