


Steuerstrategien für den Mittelstand
Jahresabschlüsse & Steuererklärungen
Wir entwickeln für Sie eine steueroptimierte Unternehmensstruktur und begleiten Sie anschließend bei Jahresabschlüssen, Steuererklärungen und der laufenden steuerlichen Betreuung. Dabei profitieren Sie von der Expertise eines Teams aus über 30 spezialisierten Steuerberatern, Steuerassistenten und weiteren Fachkräften.


„Je früher der Jahresabschluss aufgestellt wird, desto früher können Gestaltungspotenziale erkannt und umgesetzt werden.“
Prof. Dr. Christoph Juhn LL.M./StB
Ein Vorteil des Jahresabschlusses ist, dass bereits im Jahresabschluss selbst Steuern optimiert werden können. Durch Rückstellungen sowie durch Wahlrechte bei Ansatz- und Bewertungsvorschriften lässt sich die Steuerbelastung im Rahmen der handels- und steuerrechtlichen Regelungen gezielt reduzieren.
Wer sich auskennt, kann die zulässigen Möglichkeiten bei der Bildung von Rückstellungen nutzen und damit die Steuerbelastung bereits für das Jahr der Bilanzerstellung optimieren. Auch nach Ablauf des Geschäftsjahres bestehen häufig noch Gestaltungsmöglichkeiten, um die Steuerbelastung des vergangenen Jahres zu reduzieren.
Viel wichtiger ist jedoch der Jahresabschluss als Grundlage für zukünftige Gestaltungen. Nur wer seine Bilanz bereits von Januar bis März des Folgejahres erstellt, kann Gestaltungsmöglichkeiten frühzeitig erkennen und noch im laufenden Jahr rechtssicher umsetzen. Gerade bei Umwandlungen können sich erhebliche Vorteile ergeben, da hier unter bestimmten Voraussetzungen Rückwirkungen von bis zu acht Monaten möglich sind.
Wir erstellen Jahresabschlüsse und Bilanzen für Unternehmen jeder Größe, von offenlegungspflichtigen Gesellschaften über Konzernstrukturen bis hin zu Sonderbilanzen, Ergänzungsbilanzen, Steuerbilanzen und E-Bilanzen. Darüber hinaus erstellen wir Gewinn- und Verlustrechnungen sowie die dazugehörigen Steuererklärungen.


Die Steuererklärung dient nicht nur der Erfüllung gesetzlicher Pflichten. Auch hier können steuerliche Gestaltungsmöglichkeiten erkannt und genutzt werden. Gerade die richtige Abstimmung zwischen Jahresabschluss, Steuerbilanz und Steuererklärungen ist häufig entscheidend für die Höhe der Steuerbelastung.
Wir erstellen insbesondere:
-
Körperschaftsteuererklärungen
-
Gewerbesteuererklärungen
-
Umsatzsteuer-Jahreserklärungen
-
Kapitalertragsteuer-Anmeldungen
-
Einkommensteuererklärungen für Gesellschafter und Geschäftsführer
-
sowie sämtliche weiteren betrieblichen und privaten Steuererklärungen
-
Dabei achten wir nicht nur auf die fristgerechte Abgabe, sondern auch darauf, bestehende Wahlrechte und steuerliche Gestaltungsmöglichkeiten bestmöglich auszuschöpfen.
Jahresabschlüsse und Steuererklärungen erfüllen nicht nur gesetzliche Pflichten. Mit zunehmender Unternehmensgröße steigt ihre Bedeutung als Grundlage für steuerliche Gestaltungen, Investitionen und Finanzierungsentscheidungen.
Besonders relevant ist dies für:
-
Unternehmer mit Bilanzierungs- und Erklärungspflichten
-
Kapitalgesellschaften mit Offenlegungs- und Publikationspflichten
-
Holding- und Konzernstrukturen mit wechselseitigen Abhängigkeiten
-
Wachstumsorientierte Unternehmen mit Investitions- und Finanzierungsbedarf
-
Mandanten, die Gestaltungsberatung und Deklaration miteinander verzahnen möchten
-
Wer Jahresabschlüsse und Steuererklärungen nicht isoliert betrachtet, sondern als Grundlage für zukünftige Gestaltungen nutzt, schafft die Voraussetzungen für eine langfristig steueroptimierte Unternehmensstruktur.

Häufige Beratungsthemen bei Jahresabschlüssen und Steuererklärungen
Jahresabschlüsse und Steuererklärungen: Spezialisierte Steuerberatung & Rechtsberatung
Alles aus einer Hand – Als Mandant profitieren Sie von unserem vollumfänglichen Beratungsansatz über alle Phasen hinweg:
-
Laufende Finanzbuchhaltung auf digitaler Grundlage (DATEV)
-
Erstellung des handels- und steuerrechtlichen Jahresabschlusses
-
Erstellung der betrieblichen und privaten Steuererklärungen
-
Ableitung von Gestaltungsimpulsen aus den Zahlen
-
Abstimmung mit dem Finanzamt und Bescheidprüfung
-
Unterjähriges Reporting (BWA) und betriebswirtschaftliche Auswertung
-
So entsteht aus der Deklaration eine belastbare Entscheidungsgrundlage; Finanzbuchhaltung, Jahresabschluss und Steuererklärung greifen ineinander und sichern, dass Gestaltungsansätze sauber umgesetzt werden.
Unsere Videos zum Thema Jahresabschlüsse & Steuererklärungen

Laufende Steuerberatung im E-Commerce | Ein- & Ausgangsrechnungen, Transaktionen und OSS optimieren

Finanzbuchhaltung, Jahresabschlüsse und Bilanzen | Laufende Steuerberatung bei JUHN Partner

Komplexe Jahresabschlüsse & Steuererklärungen: Herausforderung in unserer Steuerkanzlei

Welche Vorteile bietet die digitale FiBu? Ein Interview mit Wolfgang Fischer
So funktioniert steuerliche Gestaltung in der Praxis
Unsere Fallstudien:
Kunde
Ausgangssituation
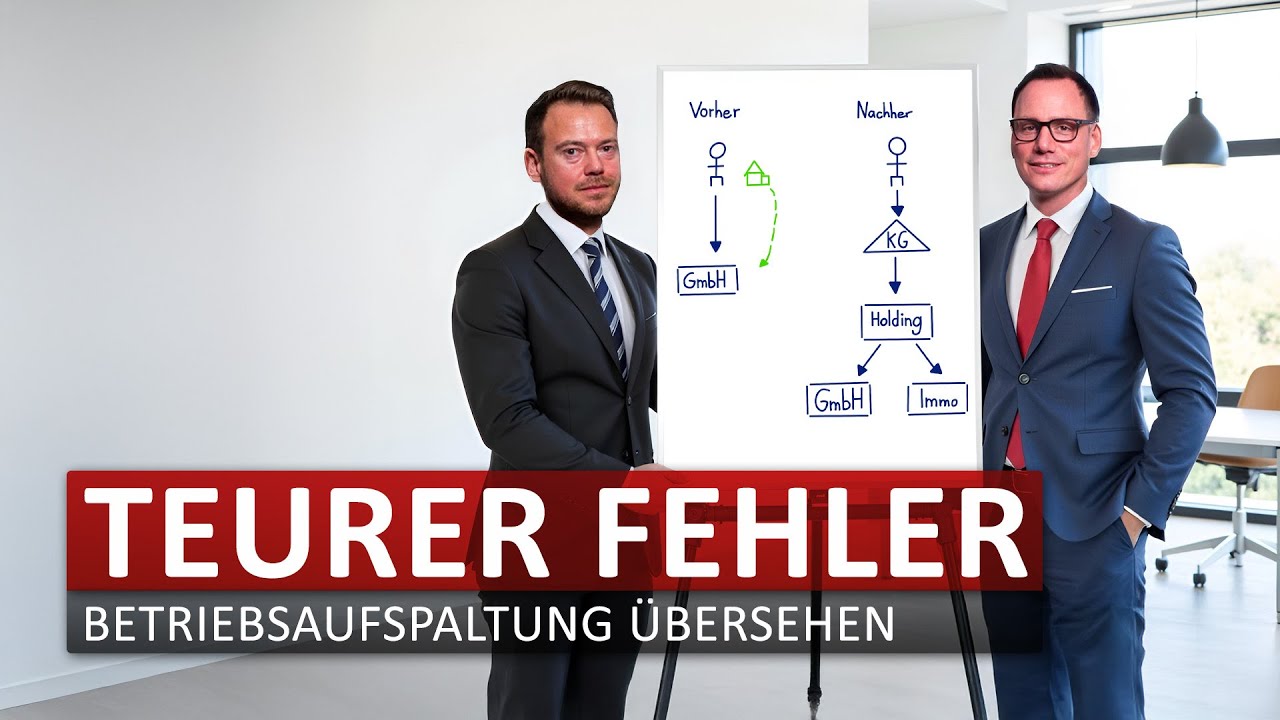
Ole Bettray, Ingenieur und Geschäftsführer der FLANSCHER GmbH, wandelte sein Einzelunternehmen in eine GmbH um und nutzte eine private Immobilie – das ehemalige Familienhaus – als Firmensitz. Dadurch entstand unbeabsichtigt eine steuerlich nachteilige Betriebsaufspaltung mit hohen Risiken bei Verkauf, Vererbung oder Wegzug.Ergebnis
-
Betriebsaufspaltung rechtssicher aufgelöst
-
Doppelstöckige Holdingstruktur umgesetzt
-
Wegzugsteuer dauerhaft vermieden
-
Kunde

Ausgangssituation
Onlinehändler jonglieren mit tausenden Transaktionen, verschiedenen Marktplätzen, Zahlungsdienstleistern und komplexer Umsatzsteuerlogik. Wer hier nur die Auszahlung bucht, riskiert falsche Steuererklärungen, Vorsteuerverluste oder schlimmer: Steuerhinterziehung. Klassische Steuerkanzleien sind damit oft überfordert. Es braucht spezialisierte Partner, die diese digitale Komplexität beherrschen.Ergebnis
-
Automatisierte Massendaten-Verarbeitung
-
Sichere Umsatzsteuer bei EU-Handel
-
Skalierbare Prozesse und effiziente Buchhaltung, selbst bei 1.000 Belegen am Tag
-
Kunde
Ausgangssituation
Das Unternehmen Khroom GmbH entstand aus einer Einzelfirma. Mit JUHN Partner erfolgte die Umwandlung in eine GmbH und anschließend in eine Holdingstruktur. Ziel war die Haftungsbegrenzung, steuerliche Vorteile und die Eröffnung neuer strategischer Möglichkeiten für die zukünftige Entwicklung.Ergebnis
-
Einzelne Gesellschaften in Holdingstruktur überführt
-
Haftungsbeschränkung
-
Thesaurierung der Gewinne
-
Kunde

Ausgangssituation
Nach dem Verkauf zahlreicher operativer Tochtergesellschaften bestand die Unternehmensgruppe im Kern aus Verwaltungsvermögen (Wertpapiere in der Holding, Immobilienanteile mit Nießbrauchrechten sowie eine kleine operative Makler-GmbH). Ziel des Gesellschafters mit drei Kindern: Auswanderung ohne Wegzugsbesteuerung, laufende Gewinne steueroptimiert thesaurieren und das Vermögen ohne Schenkung- und Erbschaftsteuer auf die nächste Generation beziehungsweise eine Familienstiftung übertragen, konfliktfrei und dauerhaft geregelt.Ergebnis
-
Wegzugsbesteuerung durch Zwischenschaltung einer GmbH & Co. KG vermieden
-
Gewinnausschüttung ins Ausland mit nur 1,5 % Steuerbelastung strukturiert
-
Übertragung auf liechtensteinische Stiftung ohne Schenkung- und Erbschaftsteuer
-
Unsere Beiträge zum Thema Jahresabschlüsse & Steuererklärungen

Jahresabschlüsse & Steuererklärungen
Gewinnausschüttung aus GmbH mittels Teileinkünfteverfahren

Jahresabschlüsse & Steuererklärungen
Wechsel der Gewinnermittlungsmethode

Jahresabschlüsse & Steuererklärungen
Digitale Steuererklärung: Vor- und Nachteile

Jahresabschlüsse & Steuererklärungen
Bekanntgabe Steuerbescheid: was ist 2025 neu?

Jahresabschlüsse & Steuererklärungen
Verluste bei Unternehmensgründung: Risiken und Chancen

Jahresabschlüsse & Steuererklärungen
Verlustuntergang Gewerbesteuer – was regelt § 10a GewStG?

Jahresabschlüsse & Steuererklärungen
Halbteilungsgrundsatz auf dem Prüfstand – was sagt das BVerfG?

Jahresabschlüsse & Steuererklärungen
Verluste nutzen – selbst wenn dies eigentlich ausgeschlossen ist
Jahresabschlüsse & Steuererklärungen
Grundsatz der Subsidiarität im deutschen Steuerrecht

Jahresabschlüsse & Steuererklärungen
§ 6b Rücklage bei Betriebsaufgabe oder Veräußerung
Häufige Fragen zu Jahresabschlüssen & Steuererklärungen
Warum sind Jahresabschlüsse mehr als eine gesetzliche Verpflichtung?
Weil sie die wirtschaftliche Realität Ihres Unternehmens abbilden – mit unmittelbarer Wirkung auf Steuerlast, Liquidität und Ausschüttungsfähigkeit. Richtig genutzt, werden sie zur Grundlage strategischer Entscheidungen.
Was unterscheidet eine strategische von einer rein formalen Erstellung?
Die formale Erstellung erfüllt Fristen. Die strategische Erstellung analysiert Zusammenhänge, nutzt Spielräume und verknüpft Abschluss, Erklärung und unternehmerische Planung.
Welche Auswirkungen hat der Jahresabschluss auf meine Steuerbelastung?
Bilanzansätze, Rückstellungen, Abschreibungen und Gewinnverwendung beeinflussen die steuerliche Wirkung unmittelbar. Eine vorausschauende Strukturierung schafft Planbarkeit statt Überraschungen.
Warum ist die Verzahnung mit der laufenden Buchhaltung entscheidend?
Der Jahresabschluss beginnt nicht am Bilanzstichtag, sondern im Tagesgeschäft. Nur wenn Finanzbuchhaltung, Lohn und Abschluss systematisch ineinandergreifen, entsteht ein belastbares Zahlenwerk.
Welche Rolle spielt der Abschluss bei Banken und Investoren?
Er ist zentrales Beurteilungsinstrument für Bonität und Finanzierungsspielraum. Transparenz, Struktur und Konsistenz stärken Vertrauen.
Welche Risiken entstehen bei fehlerhafter oder verspäteter Abgabe?
Verspätungszuschläge, Zinsbelastungen, Offenlegungsprobleme oder Haftungsrisiken für die Geschäftsführung. Ordnungsmäßigkeit schafft Sicherheit.
Warum sollte Gestaltungsberatung und Deklaration zusammen gedacht werden?
Weil steuerliche Strategien nur dann wirken, wenn sie im Abschluss und in der Erklärung präzise umgesetzt werden. Konzept ohne Umsetzung bleibt Theorie.


