


Holding-GmbH: Vorteile, Gewinnausschüttung, Verkauf, Gestaltungen
Eine Holdinggesellschaft hat meist die Rechtsform der Kapitalgesellschaft (UG, GmbH oder AG) und ist einfach gegründet. Die klassische Holding-GmbH hat beispielsweise viele Vorteile bei der Besteuerung von Gewinnausschüttungen und dem Verkauf von Tochtergesellschaften. Daher wird die Holding-GmbH besonders oft von Startups genutzt, die einen späteren Exit avisieren. Dieser Beitrag zeigt alle Vorteile und Gestaltungen.
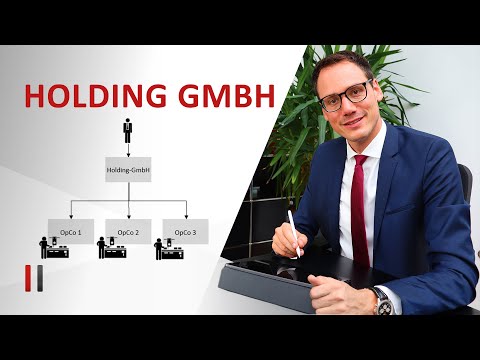
Unser Video:
Holding Struktur
In diesem Video erklären wir, wie man sein Kapital geschickt in eine Holdingstruktur einbringt und somit enorme Steuervorteile erhält.
1. Aufbau einer Holding-Struktur

In der Regel besteht eine Holdingstruktur aus zwei Gesellschaften mit beschränkter Haftung (GmbH’s). Dabei hält eine GmbH (Holdinggesellschaft) 100 % der Anteile an der zweiten GmbH (Untergesellschaft). Die Holdinggesellschaft selbst wird meistens dann durch eine natürliche Person gehalten und geführt.
Die Untergesellschaft kann nun operativ tätig werden und Gewinn erzielen, welche dann auf Unternehmensebene der Körperschaft- und Gewerbesteuer in Höhe von circa 30 % unterliegen. Auf dieser Ebene besteht folglich noch keine Unterschied zu einer normalen GmbH, die sich nicht in einer Holdingstruktur befindet.
2. Vorteile einer Holding
2.1. Laufende Besteuerung
Der Unterschied zeigt sich wenn die operative GmbH Ihre Gewinne an Ihre Gesellschafterin und die Holdinggesellschaft, ausschüttet (Dividende). In dieser Konstellation greift die Vorschrift, des § 8b Absatz 1 KStG in Verbindung mit Absatz 5 KStG. Sie bewirkt, dass 95 % der ausgeschütteten Gewinne bei der Holdinggesellschaft nicht besteuert werden müssen. 95 % sind somit steuerfrei. Die verbliebenen 5 % der Dividende unterliegen weiterhin der Besteuerung in Höhe von 30 %. Auf die Ausschüttung werden demnach nur ca. 1,5 % Steuern gezahlt.
Besonders im Vergleich mit einer Unternehmensstruktur ohne Holdinggesellschaft, wird der Steuervorteil deutlich. Für den Fall, dass die natürliche Person die Dividende der operativen GmbH direkt erhält, wird diese mit 25 % Abgeltungssteuer besteuert. Die juristische Person kann eine 95%ige Steuerbefreiung in Anspruch nehmen.
Durch die Steuerbefreiung für die Holdinggesellschaft bleibt dieser also wesentlich mehr Kapital, das reinvestiert werden kann.
2.2. Verkauf der operativen GmbH durch die Holding
Nicht nur bei Ausschüttung werden Holdinggesellschaften begünstigt, sondern auch beim Verkauf der operativen GmbH. Es greift ebenfalls die Steuerfreistellung zu 95 %.

Haben Sie Fragen zur
Holding-GmbH?
Unsere Kanzlei hat sich hierauf besonders spezialisiert. Vereinbaren Sie jetzt Ihren Beratungstermin mit unseren Steuerberatern und Rechtsanwälten:
3. Beispiel zur Besteuerung der Holding bei Dividende
Die operative GmbH hat EUR 200.000 ausschüttbaren Gewinn erwirtschaftet und möchte diesen nun ausschütten, damit die Gesellschafter einen Anteil an einer anderen Gesellschaft erwerben können.
3.1. Besteuerung mit Holding
Von EUR 200.000 Dividende sind nur 5 % also EUR 10.000 steuerpflichtig. Diese werden auf Ebene der Holding mit 30 % also EUR 3.000 (= 1,5 % effektiver Steuersatz) besteuert. Darüber hinaus fällt keine Steuer an. Der Holding verbleiben EUR 197.000 um einen Anteil an einer anderen Gesellschaft zu erwerben oder anderweitig zu investieren.
3.2. Besteuerung ohne Holding
Von EUR 200.000 Dividende sind 100 % steuerpflichtig. Diese werden auf Ebene der natürlichen Person mit 25 % also EUR 50.000 besteuert. Der Gesellschafter verbleiben EUR 150.000 um weitere Investitionen zu tätigen.
Durch die Zwischenschaltung der Holding stehen den Gesellschaftern effektiv EUR 47.000 mehr Kapital zur Verfügung.
4. Langfristige strategische Maßnahmen im Rahmen einer Holding
Selbstverständlich befindet sich die Dividende beziehungsweise der Veräußerungsgewinn nun nahezu steuerfrei in der Holdinggesellschaft. Eine Ausschüttung dieses steuerfreien Gewinns an den Gesellschafter (= natürliche Person) würde dann die normale Kapitalertragsteuer von 25 % auslösen. Diese Besteuerung haben wir bereits in einem Artikel zur Dividendenbesteuerung beschrieben.
Daher werden in der Gestaltungspraxis verschiedene Strategien genutzt, wie zum Beispiel:
4.1. Reinvestitionen durch die Holding
Werden aus Dividenden und Veräußerungsgewinnen nur 1,5 % Steuer entrichtet, stehen ca. 98,5 % des Gewinns für Reinvestitionen zu Verfügung. Dies nutzen unseren Mandanten besonders häufig für Investitionen in andere Startups.
4.2. Immobilien-GmbH
Wird die Holding-GmbH in eine Immobilien-GmbH gewandelt, können die Mieterträge über die sogenannte erweiterte Grundstückskürzung (§ 9 Nummer 1 Satz 2 GewStG) bei der Gewerbesteuer vollständig gekürzt werden, sodass die GmbH letztendlich keine Gewerbesteuer mehr zu entrichten hat. Im Ergebnis sind die Mieterträge nur noch mit 15 % Körperschaftsteuer belastet, was deutlich weniger ist, als die Immobilienbesteuerung im Privatvermögen (dort Einkommensteuertarif 0-45 %).
4.3. Darlehensvergabe an Gesellschafter
Ebenfalls können die liquiden Mittel der Holding-GmbH an den Gesellschafter (Privatperson) als Darlehen vergeben werden. Dieser nutzt die liquiden Mittel dann beispielsweise für den Erwerb von Immobilien. Zwar müssen hier fremdübliche Zinsen erhoben werden, diese sind aktuell aber sehr gering (1-2 %) und können auf privater Ebene zudem als Werbungskosten steuerlich abgezogen werden, wenn Sie der Finanzierung eines Vermietungsobjekts dienen.
Weiterhin hat der BFH mit Urteil vom 11.07.2017 (Az. IX R 36/15) entschieden, dass die Rückzahlung des Darlehens durch den Gesellschafter gesichert sein muss. Daher ist wichtig, dass der Gesellschafter über genügend Vermögen verfügt, damit die Rückzahlung gewährleistet ist. Im Zweifel ist eine Grundschuldeintrag zugunsten der GmbH vorzunehmen.
4.4. Rentenzahlungen
Jeder Steuerpflichtige kann bis zu EUR 54.000 pro Jahr (Stand 2018) mit einem Steuersatz von unter 42 % versteuern. Sinken bei Renteneintritt die steuerlichen Einkünfte des Gesellschafters, empfiehlt sich, jedes Jahr einen Teil der Gewinnvorträge auszuschütten. Bei einer Gewinnausschüttung von beispielsweise EUR 100.000, sind davon 60 % (= EUR 60.000) steuerpflichtig. Dies ergibt sich aus dem Teileinkünfteverfahren nach § 32d Absatz 2 Nummer 3 EStG (siehe unseren Blogbeitrag zu Gewinnausschüttung). Durch Nutzung des niedrigen Steuersatzes ergibt sich beispielsweise bei einem Einkommen von EUR 60.000 eine Steuer von circa EUR 15.000, anstatt der normalen Abgeltungssteuer von EUR 25.000 (25 % von EUR 100.000). Sie sparen EUR 10.000 pro Jahr.
Darüber hinaus verdoppeln sich bei zusammenveranlagten Ehegatten sämtliche Beträge, sodass die Ausschüttung von EUR 200.000 zu einer Gesamtsteuerbelastung von EUR 30.000 statt EUR 50.000 führt.
4.5. Wegzug & Ausschüttung
In Erwägung kann auch ein Wegzug ins ausländische Niedrigsteuerland kommen. Anschließend werden die Gewinnvorträge aus der Holding-GmbH ausgeschüttet und sind grundsätzlich nach ausländischem Steuerrecht zu versteuern. In Abhängigkeit des jeweiligen DBA darf Deutschland eine Kapitalertragsteuer von 10 % einbehalten.
Allerdings muss der Gesellschaft nach spätestens fünf Jahren nach Deutschland zurückkehren, um so die Wegzugbesteuerung nach § 6 AStG zu vermeiden. Denn nur dann wird die Wegzugsteuer erlassen.
4.6. Weitere Gestaltungen für Holdinggesellschaften
Selbstverständlich gibt es eine Vielzahl weiterer Steuergestaltungen mit Holdinggesellschaften. Sprechen Sie uns gerne einfach an, sodass wir Sie hierzu individuell beraten können.
Steuerberater für Holdinggesellschaften
Unsere Kanzlei hat sich besonders auf die steuerrechtliche Gestaltungsberatung von Unternehmen spezialisiert. Bei der Umstrukturierung von Gesellschaften schätzen Mandanten unser Know-how beispielsweise in folgenden Bereichen:
- Erstellung von Verträgen durch unsere Rechtsanwälte
- Projektverantwortliche Begleitung des gesamten Prozesses
- Langfristige Betreuung der Gesellschaft im Rahmen der laufenden Steuerberatung
- Gestaltung internationaler Unternehmensstrukturen
- steueroptimierende Umstrukturierungen
- Beratung zur Rechtsformwahl (GmbH vs. GmbH & Co. KG)
Hierzu stehen Ihnen unsere Steuerberater und Rechtsanwälte an den Standorten Köln und Bonn gerne für eine persönliche Beratung zur Verfügung. Zudem beraten wir deutschlandweit per Telefon und Videokonferenz.


