


Ort der Leistung im Umsatzsteuerrecht
Lieferungen und sonstige Leistungen unterliegen nach § 1 Absatz 1 Nummer 1 UStG nur der Umsatzsteuer, soweit der Leistungsort im Inland liegt. Selbiges gilt für den innergemeinschaftlichen Erwerb nach § 1a UStG. Beim Leistungsort handelt es sich entsprechend um eine elementare Grundvoraussetzung für die Umsatzbesteuerung. Schauen wir uns daher einmal an, wie der Ort der Leistung – Lieferung oder sonstigen Leistung – nach den §§ 3 bis 3g UStG zu bestimmen ist.

Unser Video:
Ort der Leistung
In diesem Video gehen wir auf den Ort der Leistung und diverse Besonderheiten nach dem Umsatzsteuergesetz ein!
Inhaltsverzeichnis
1. Rechtsgrundlagen: Bestimmung des Ortes der Leistung
Der Begriff der „Leistung“ ist umsatzsteuerlich in
- Lieferungen (Verschaffung der Verfügungsmacht) und
- sonstige Leistungen (alle Leistungen, die keine Lieferungen sind)
aufzuteilen (§ 3 Absatz 1 und 9 UStG). Das Umsatzsteuergesetz sieht zum einen für unterschiedliche Lieferungen, zum anderen für verschiedene sonstige Leistungen eigene Ortsbestimmungen vor. Der Ort der Leistung bestimmt sich im Ergebnis nach einer der folgenden Vorschriften:
- §§ 3, 3c, 3g UStG: Ort der Lieferung
- § 3d UStG: Ort des innergemeinschaftlichen Erwerbs
- § 3a UStG: Grundvorschrift zur Ortsbestimmung bei sonstigen Leistungen
- § 3b UStG: Ort der (Personen- oder Güter-) Beförderungsleistung
In den nächsten Abschnitten schauen wir uns die Orte einzelner Leistungen an – und beginnen dabei mit den verschiedenen Arten der Lieferung!

Haben Sie Fragen zur
Bestimmung des Leistungsortes im Umsatzsteuerrecht?
Unsere Kanzlei hat sich hierauf besonders spezialisiert. Vereinbaren Sie jetzt Ihren Beratungstermin mit unseren Steuerberatern und Rechtsanwälten:
2. Die Ortsbestimmung bei Lieferungen
Der umsatzsteuerliche Begriff der Lieferung ist mit der Verschaffung der Verfügungsmacht, regelmäßig also dem Übergang des Eigentums, gleichzusetzen (§ 3 Absatz 1 UStG). Wird der gelieferte Gegenstand dabei befördert oder versendet, liegt der Leistungsort dort, wo die Beförderung oder Versendung beginnt (§ 3 Absatz 6 Satz 1 UStG).
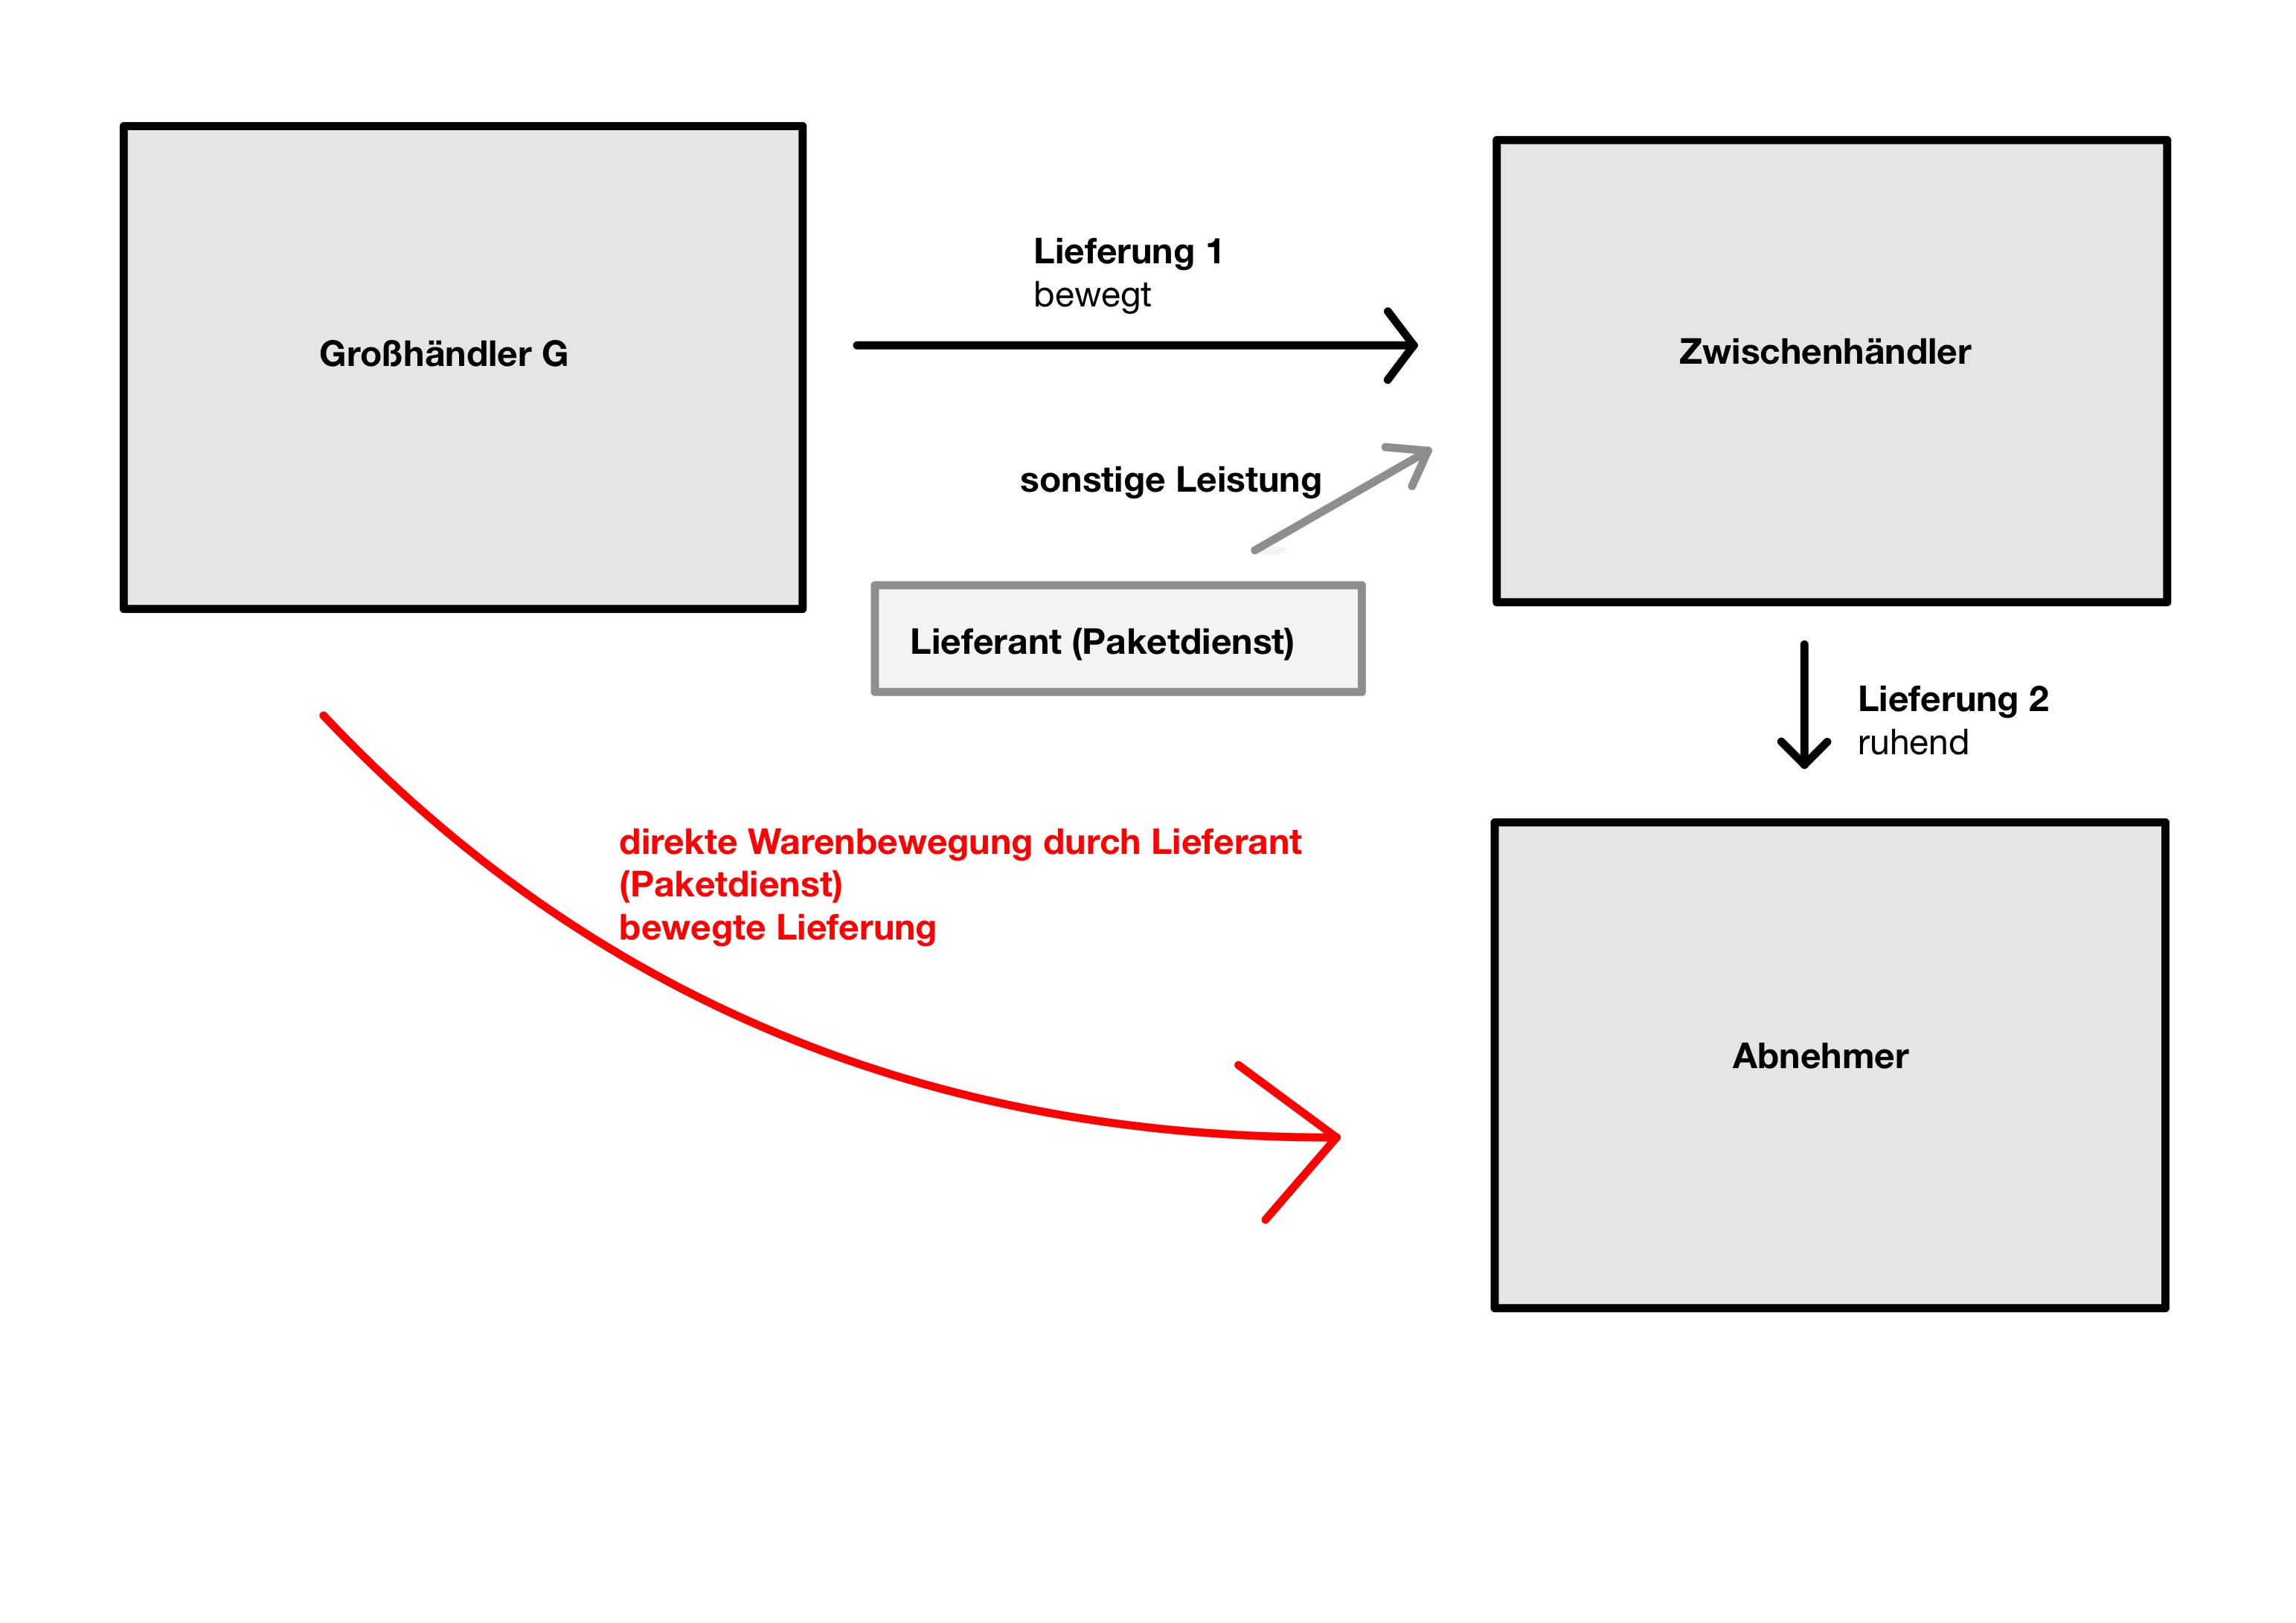
Eine Besonderheit ergibt sich beim sogenannten Reihengeschäft. Es zeichnet sich dadurch aus, dass mehrere Unternehmer über denselben Gegenstand Liefergeschäfte abschließen, der Gegenstand aber unmittelbar vom ersten Unternehmer zum letzten Abnehmer gelangt (§ 3 Absatz 6a Satz 1 UStG). Die Beförderung ist dabei
- dem ersten Unternehmer der Reihe zuzuordnen, wenn dieser die Beförderung veranlasst, oder
- dem letzten Unternehmer zuzuordnen, wenn der Abnehmer die Beförderung veranlasst, oder
- der Lieferung an den mittleren Unternehmer (Zwischenhändler) zuzuordnen, wenn dieser gleichzeitig Abnehmer ist (§ 3 Absatz 6a Satz 2 bis 4 UStG).
Beispiel: Zwischenhändler Z liefert (verkauft) an Abnehmer A, beschafft die Ware aber von Großhändler G. Der Paketdienst holt die Sendung unmittelbar bei G ab und befördert sie zu A. Z ist gleichzeitig Abnehmer und Lieferer, sodass die bewegte Lieferung (Beförderungslieferung) zwischen G und A stattfindet (§ 3 Absatz 6a Satz 4 UStG). Der Ort der Beförderungslieferung liegt am Beginn des Transports, also am Lager des G. Der Transportdienstleister bewirkt gegenüber seinem Auftraggeber Z eine sonstige Leistung.
Ruhende Lieferungen, bei denen keine Beförderung stattfindet, werden dort ausgeführt, wo sich der Gegenstand im Zeitpunkt der Lieferung befindet (§ 3 Absatz 7 Satz 1 UStG). In den Fällen des Reihengeschäfts gilt nach § 3 Absatz 7 Satz 2 UStG, dass
- Lieferungen, die der bewegten Lieferung vorangehen, am Beginn der Beförderung und
- Lieferungen, die der bewegten Lieferung folgen, am Ende der Beförderung
ausgeführt werden.
Bewegte Lieferungen aus dem Drittland ins Inland gelten als im Inland bewirkt, wenn der Lieferer die Einfuhrumsatzsteuer schuldet (§ 3 Absatz 8 UStG).
3. Sonderregelungen zum Ort der Leistung – §§ 3c, 3g und 3d UStG
Zusätzlich zu § 3 UStG kennt das Umsatzsteuergesetz drei Sonderfälle der Lieferung. Sofern die entsprechenden Voraussetzungen vorliegen, gilt für den Ort der Leistung Folgendes:
- § 3c UStG: Lieferungen an Privatpersonen im EU-Ausland (sogenannter Fernverkauf) gelten als im entsprechenden Land bewirkt (Ende der Beförderung). Dies gilt nach § 3c Absatz 3 Satz 2 UStG nur, wenn der liefernde Unternehmer die maßgebende Lieferschwelle unterschreitet. Für Lieferungen aus dem EU-Ausland nach Deutschland liegt diese bei EUR 100.000 pro Kalenderjahr
- § 3g UStG: Lieferungen von Gas, Elektrizität, Wärme und Kälte werden, wenn der Empfänger ein Unternehmer ist, an dessen Unternehmenssitz bewirkt (§ 3c Absatz 1 Satz 1 UStG). Bei entsprechenden Lieferungen an Privatpersonen kommt es auf den Ort des tatsächlichen Verbrauchs an (§ 3c Absatz 2 Satz 1 UStG)
- § 3d UStG: Der innergemeinschaftliche Erwerb im Sinne der §§ 1a und 1b UStG wird dort bewirkt, wo die Beförderung des erworbenen Gegenstandes endet (§ 3d Satz 1 UStG). Verwendet der Erwerber dem Lieferer gegenüber die USt-ID eines anderen Mitgliedsstaates, erfolgt der Erwerb in diesem Staat (§ 3d Satz 2 UStG), bis die Versteuerung im tatsächlichen Beförderungsendstaat im Sinne des Satzes 1 nachgewiesen wurde
Die genannten Sondervorschriften stehen in Konkurrenz zu den Regelungen des § 3 UStG, sie sind vorrangig anzuwenden (§ 3 Absatz 5a UStG).

Fachberatung für
Optimierung des Vorsteuerabzugs?
Unsere spezialisierten Steuerberater und Rechtsanwälte beraten Sie gerne – auch weltweit per Videocall. Rufen Sie uns einfach an oder schildern Sie uns Ihr Anliegen per E-Mail:
4. Ort der sonstigen Leistung nach §§ 3a und 3b UStG
Der Ort der sonstigen Leistung entspricht dem Betriebssitz des leistenden Unternehmers (§ 3a Absatz 1 Satz 1 UStG). Erbringt der Unternehmer die Leistung von einer Betriebsstätte aus, ist dieser Ort maßgeblich (Satz 2).
Leistungen, die ein Unternehmer an einen anderen Unternehmer erbringt (B2B-Umsätze), werden am Sitz des Leistungsempfängers erbracht (§ 3a Absatz 2 Satz 1 UStG). Hier ist zusätzlich § 13b Absatz 1 UStG (Reverse-Charge-Verfahren) zu beachten, wenn der leistende Unternehmer seinen Sitz im Ausland hat.
Auch hier gibt es verschiedene Sonderfälle, die den Absätzen 1 und 2 vorgehen (§ 3a Absatz 3 UStG). Die folgenden Umsätze werden – auszugsweise – immer dort erbracht, wo sie vom leistenden Unternehmer tatsächlich ausgeführt werden:
- Leistungen in Zusammenhang mit Grundstücken (zum Beispiel Vermietungs– und Bauleistungen)
- Kurzfristige (maximal 30 Tage dauernde) Vermietung von Beförderungsmitteln
- Kulturelle, künstlerische, unterhaltende, wissenschaftliche und ähnliche Leistungen sowie die Abgabe von Speisen und Getränken
In § 3a Absatz 4 UStG regelt der Gesetzgeber den Ort der Leistung bei Umsätzen, die an Privatpersonen im Drittland erbracht werden.
Die Ausführung von Personenbeförderungen erfolgt dort, wo sie tatsächlich stattfindet (§ 3b Absatz 1 Satz 1 UStG). Bei grenzüberschreitenden Transporten endet das Besteuerungsrecht des jeweiligen Staates an der Grenze, sodass mitunter eine kilometergenaue Erfassung der Beförderungsstrecke notwendig ist (Satz 2).
Für die Beförderung von Gegenständen im B2B-Bereich gilt § 3a Absatz 2 UStG. Transportleistungen, die ein Unternehmer für Privatpersonen erbringt, gelten dort als ausgeführt, wo der Umsatz erbracht wird (regelmäßig am Ende der Beförderung). Innergemeinschaftliche Transportleistungen an Privatpersonen gelten dort als ausgeführt, wo die Beförderung beginnt (§ 3b Absatz 3 UStG).
Steuerberater für umsatzsteuerliche Gestaltungen
Unsere Kanzlei hat sich besonders auf die steuerrechtliche Gestaltungsberatung im Fachgebiet Umsatzsteuer spezialisiert. Bei der Beratung schätzen Mandanten unser Know-how beispielsweise in folgenden Bereichen:
Umsatzsteuer
- Beurteilung der Voraussetzungen des Vorsteuerabzugs
- Beurteilung von Optionsmöglichkeiten nach § 9 UStG
- Beratung zu sämtlichen Umwandlungsvorgängen (Einbringung, Verschmelzung, Formwechsel, Anteilstausch)
- Ausarbeitung von Vermeidungsstrategien für den Gestaltungsmissbrauch im Sinne des § 42 AO
- Beratung bei komplexen Unternehmensstrukturen (Holdinggesellschaften, umsatzsteuerliche Organschaften)
Hierzu stehen Ihnen unsere Steuerberater und Rechtsanwälte an den Standorten Köln und Bonn gerne für eine persönliche Beratung zur Verfügung. Zudem beraten wir deutschlandweit per Telefon und Videokonferenz:


